La valoración de EM&E será una de las grandes incógnitas para los inversores
Escribano deja el desastre de Indra y vuelve al negocio que conoce
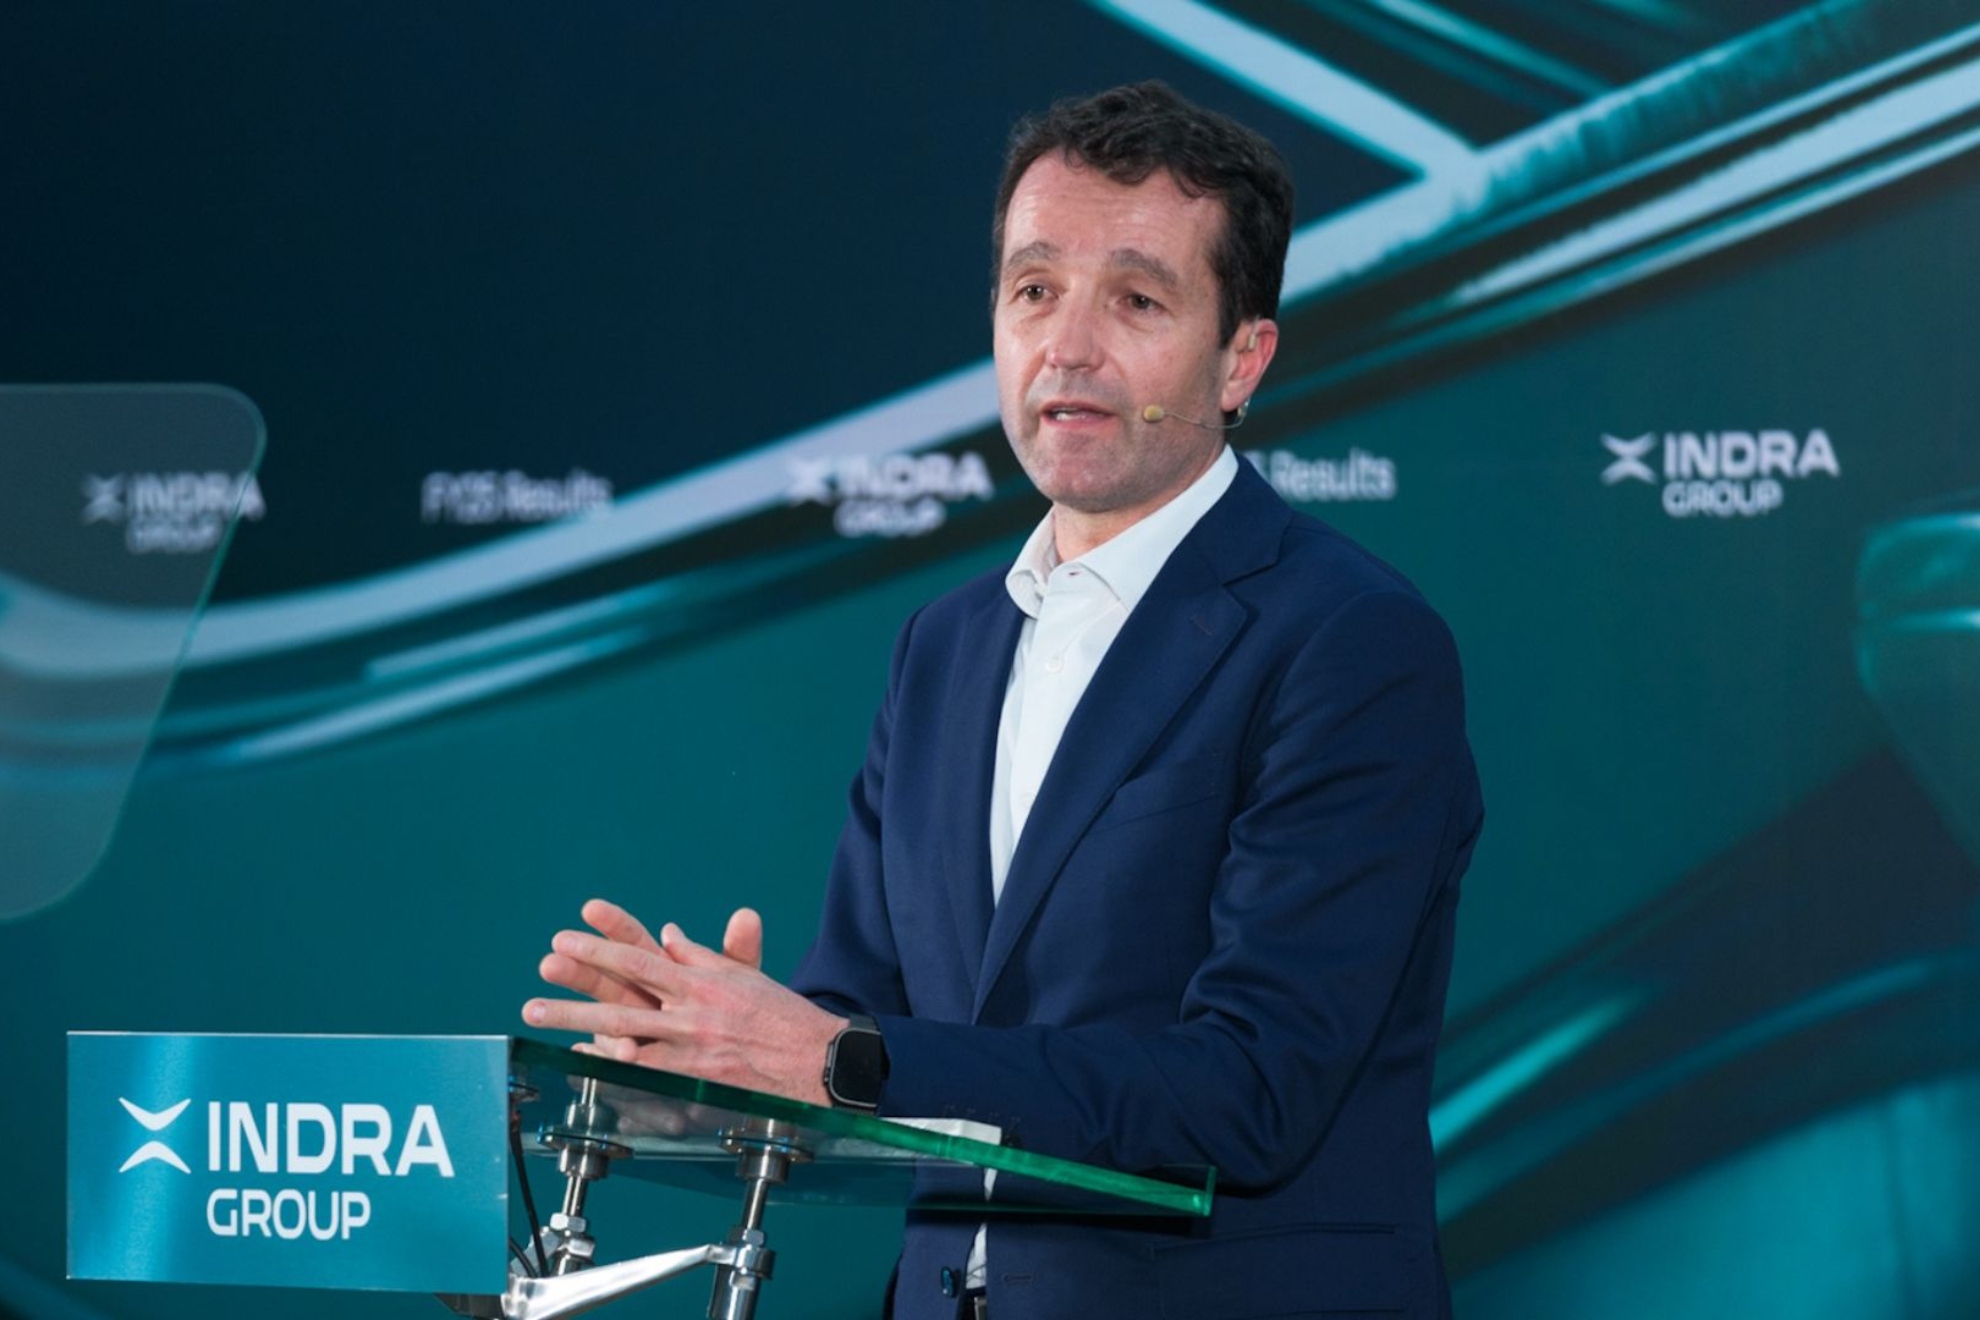
La aventura de Ángel Escribano en Indra terminó mucho peor de lo que comenzó. Llegó a la presidencia convertido en el hombre llamado a impulsar una transformación histórica y acabó abandonando el cargo después de que su intento de integrar EM&E en Indra provocara una fuerte polémica por los posibles conflictos de interés.
Ahora, según Bloomberg, los Escribano preparan una posible salida a Bolsa de su empresa familiar. El movimiento permite plantear una lectura mucho menos triunfalista: después del fracaso en Indra, la familia vuelve a concentrar sus esfuerzos en su compañía de defensa, un negocio cuyo crecimiento depende en buena medida de los grandes contratos públicos y programas financiados por el Estado.
Una gestión en Indra difícil de defender
La llegada de Escribano a la presidencia de Indra prometía reforzar la compañía española de defensa. El resultado fue bastante más convulso.
La posible compra o integración de EM&E generó un evidente problema de gobernanza mientras Ángel Escribano presidía Indra y mantenía intereses en la empresa que podía ser adquirida. La operación terminó bloqueada y Escribano dejó la presidencia.
Después llegó la venta del 14,3% de Indra por unos 1.339 millones de euros.
El balance deja una pregunta inevitable: ¿qué aportó realmente aquella operación a Indra más allá de meses de incertidumbre y conflicto corporativo?
Ahora toca vender el relato de EM&E
El siguiente paso sería llevar EM&E a Bolsa. Y aquí aparece la cuestión que probablemente más debería preocupar a los futuros inversores.
La compañía opera en un sector estratégico y puede beneficiarse de un aumento histórico del gasto en defensa. Pero una cosa es beneficiarse de los presupuestos públicos y otra muy diferente demostrar que existe un negocio con suficiente valor independiente de esos contratos.
La pregunta incómoda es sencilla: ¿cuánto vale realmente EM&E si se descuentan las expectativas generadas por el dinero público?
Una empresa demasiado ligada al Estado
El negocio de defensa español tiene una característica evidente: buena parte de sus grandes oportunidades proceden de programas de las Fuerzas Armadas y contratos públicos.
Eso no convierte automáticamente a una empresa en artificial, pero sí obliga a mirar con lupa sus cuentas, su cartera de pedidos, sus márgenes y, sobre todo, qué parte de su valoración depende de que continúe aumentando el gasto público en defensa.
Una OPV exigiría poner todos esos elementos encima de la mesa. Y ahí podría aparecer una realidad bastante menos espectacular que la valoración que algunos puedan atribuir al grupo.
El verdadero examen para los Escribano
Los Escribano salen de Indra con una importante cantidad de dinero, pero también con una experiencia corporativa que difícilmente puede calificarse de éxito.
Ahora regresan al terreno conocido: su compañía familiar y los grandes programas de defensa financiados por el Estado.
La posible OPV será precisamente el momento de comprobar si EM&E es realmente el gigante industrial que pretende ser o si parte de su valoración responde a unas expectativas extraordinariamente favorables por el aumento del gasto militar.
Después del episodio de Indra, los Escribano ya no necesitan más titulares. Necesitan demostrar con números cuánto vale realmente su empresa.
Y esa será una prueba bastante más dura que conseguir un asiento en el consejo de Indra.