El fracaso del FCAS añade presión sobre la estrategia de Indra
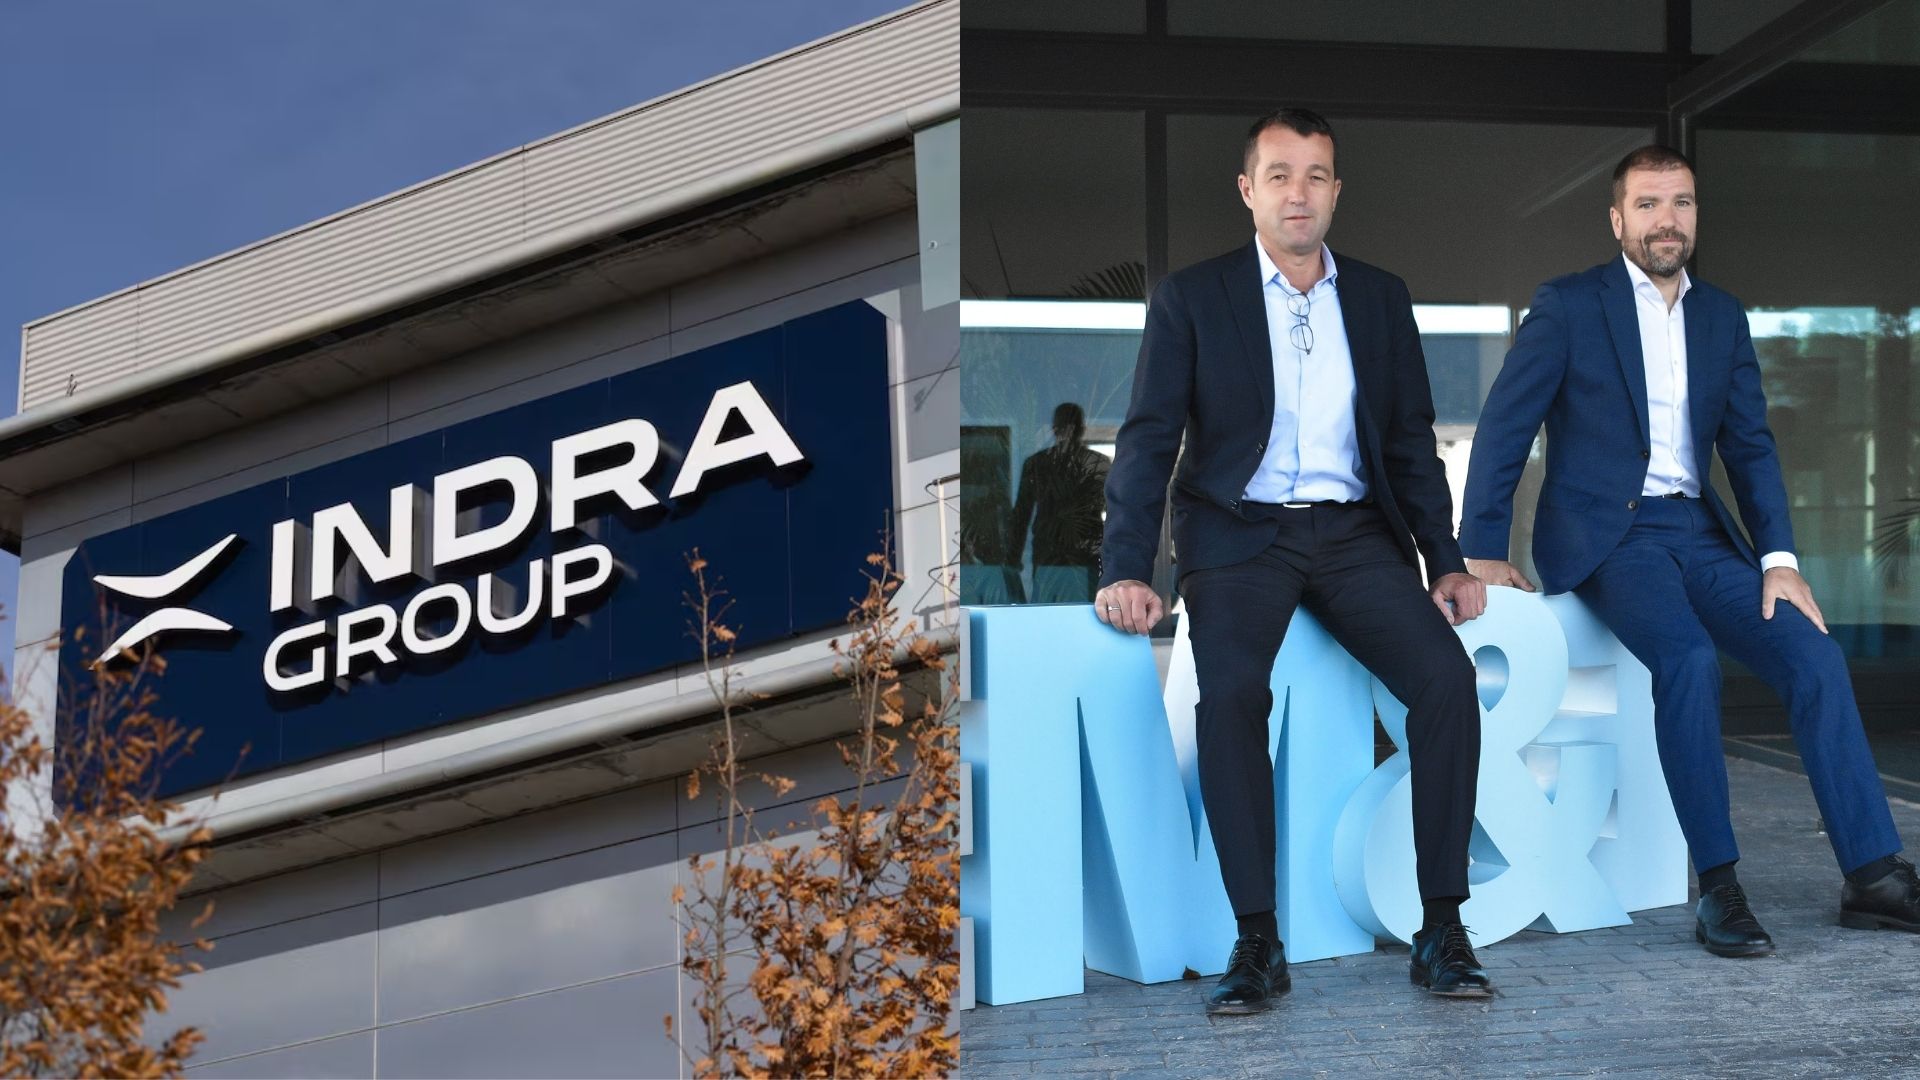
Los hermanos Ángel y Javier Escribano empiezan a ceder terreno para intentar recuperar una operación que parecía encallada. Según Vozpópuli, los empresarios de Coslada estarían dispuestos a rebajar la valoración de EM&E, después de haber defendido una cifra cercana a los 2.300 millones de euros.
La presión de Indra y la SEPI habría surtido efecto. El brazo inversor del Estado estaría intentando situar el precio entre 1.500 y 1.600 millones, mientras que algunas fuentes próximas a los Escribano apuntan a que podrían aceptar alrededor de 1.800 millones.
El movimiento resulta significativo: la valoración que los Escribano pretendían colocar sobre la mesa pierde fuerza cuando llega la hora de negociar con el comprador.
De 2.300 a 1.800 millones: el precio de la realidad
Durante meses, los Escribano han defendido una valoración de EM&E que rozaba los 2.300 millones. Ahora, según Vozpópuli, estarían abiertos a una cifra sustancialmente inferior.
No es un detalle menor. Una diferencia de cientos de millones obliga a preguntarse hasta qué punto las expectativas de los propietarios estaban alejadas de lo que Indra y la SEPI consideran razonable.
Ángel Simón ya dejó clara la posición de Indra: “No vamos a comprar por comprar” y aseguró que Escribano se había retirado de la negociación.
El mensaje parece haber tenido consecuencias. Los Escribano vuelven ahora a mover ficha para intentar reabrir una operación que ellos mismos habían dejado en punto muerto.
Los Escribano ya vendieron su 14,3% de Indra
La familia también ha tenido que asumir un importante cambio de posición. Los hermanos vendieron el 14,3% que controlaban en Indra por unos 1.340 millones de euros, una operación que, según Vozpópuli, formaba parte de las condiciones para intentar desbloquear nuevamente la fusión.
Con aquella salida desapareció también su presencia en el consejo de Indra.
Ahora, para recuperar la posibilidad de integrar EM&E en la multinacional, queda la negociación más complicada: poner precio a una compañía cuya valoración sigue siendo uno de los principales obstáculos del acuerdo.
Indra necesita EM&E, pero no a cualquier precio
La situación tampoco es sencilla para Indra. La compañía atraviesa una transformación estratégica, un cambio en su cúpula y el fracaso del proyecto europeo FCAS, que provocó una caída bursátil del 4,22% en la sesión mencionada por Vozpópuli.
La integración de EM&E podría reforzar su negocio de defensa, pero la cuestión es cuánto está dispuesta a pagar Indra por ella.
Y ahí los Escribano se encuentran con un problema: una valoración de 2.300 millones puede funcionar como pretensión negociadora, pero necesita convencer al otro lado de la mesa.
Por ahora, según Vozpópuli, los hermanos han empezado a flexibilizar su posición. La pelota vuelve a estar en el tejado de Indra y la SEPI.